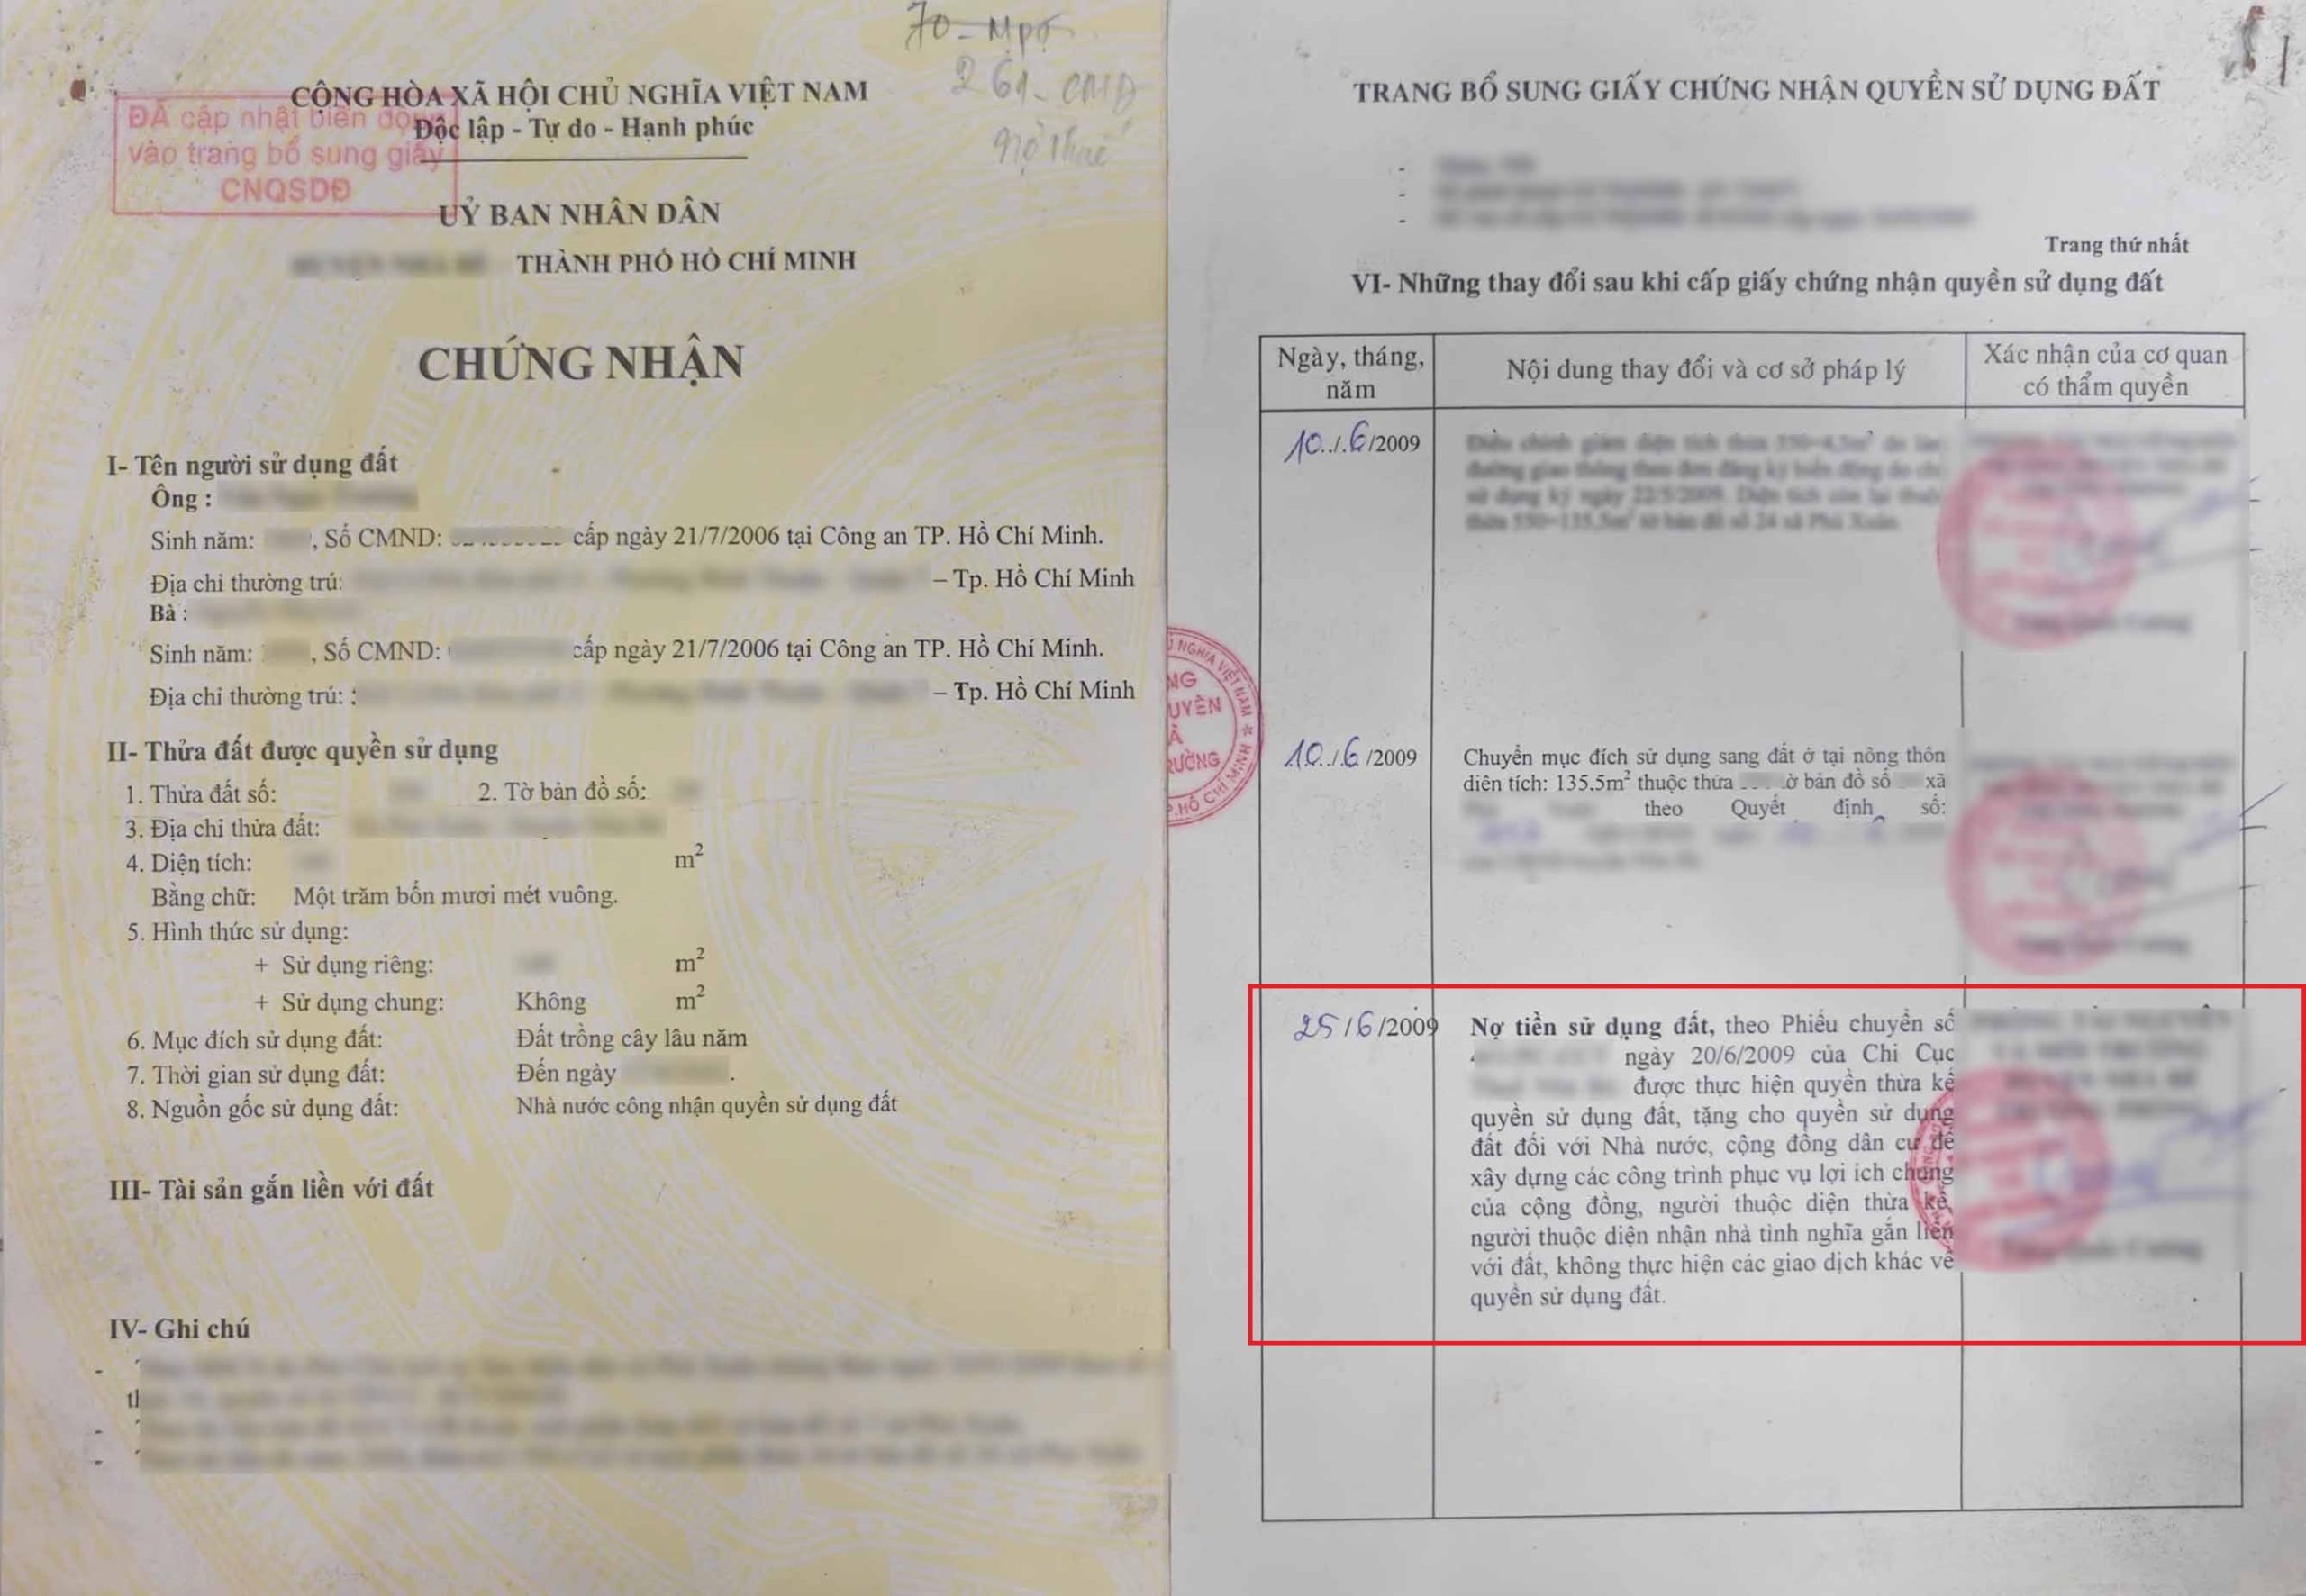
Trước đây, do điều kiện kinh tế còn khó khăn, nhiều gia đình được Nhà nước cho phép ghi nợ tiền sử dụng đất khi chuyển mục đích sử dụng đất. Vì vậy, đến nay vẫn còn những trường hợp đã chuyển mục đích từ 10 – 20 năm trước nhưng khoản tiền sử dụng đất vẫn được ghi nợ trên Giấy chứng nhận.
Trường hợp của gia đình anh T là một ví dụ. Năm 2009, gia đình anh T chuyển mục đích sử dụng đất từ đất trồng cây lâu năm sang đất ở. Với thửa đất 135,5 m2 của gia đình Anh T, áp dụng với giá đất thời điểm năm 2009 (giá đất ở: 576.000 đồng/m², giá đất trông cây lâu năm: 152.000 đồng/m²). Tiền sử dụng đất gia đình anh T phải nộp là 57.452.000 đồng = (576.000 − 152.000) × 135,5 m2.
Do chưa có điều kiện nộp tiền sử dụng đất tại thời điểm đó, gia đình thực hiện ghi nợ và khoản tiền này được ghi nhận trên Giấy chứng nhận quyền sử dụng đất từ đó đến nay.[1]
Hiện tại, khi có điều kiện thanh toán để hoàn tất nghĩa vụ tài chính, anh T lo ngại số tiền phải thanh toán có thể khá lớn, đồng thời chưa rõ khoản nợ kéo dài nhiều năm có bị tính tiền chậm nộp hay không. Vì vậy, anh T liên hệ Luật Nghiệp Thành (“NT Law”) để nhờ hỗ trợ kiểm tra và tư vấn.
Khoản nợ tiền sử dụng đất lâu năm có thể tăng bao nhiêu?
Trước đây, người có khoản nợ tiền sử dụng đất được thanh toán theo giá đất tại thời điểm cấp Giấy chứng nhận trong thời hạn tối đa 5 năm. Nếu quá thời hạn này mà chưa trả hết nợ, phần còn nợ được tính theo giá đất tại thời điểm trả nợ và có thể phát sinh tiền chậm nộp theo quy định của pháp luật từng thời kỳ. Vì vậy, khoản nợ kéo dài nhiều năm có thể tăng đáng kể, thậm chí từ vài chục triệu đồng ban đầu lên hàng trăm triệu đồng hoặc hàng tỷ đồng nếu giá đất tại thời điểm trả nợ tăng cao.[2]
Ví dụ, áp dụng cách tính đó theo trường hợp anh T, hiện tại giá đất ở vị trí nhà anh T theo Bảng giá đất TP.HCM năm 2026 là 10.336.000 đồng/m²; giá đất trồng cây lâu năm được xác định là 840.000 đồng/m². [3] Như vậy, số tiền anh T phải nộp với diện tích đất 135,5 m² là khoảng 1 tỷ 290 triệu đồng, gấp gần 22 lần khoản nợ ban đầu.
Nếu áp dụng tiền chậm nộp với khoản nợ 57.452.000 đồng tiền chậm nộp tính từ ngày tiếp theo ngày khi hết thời hạn 05 năm đến ngày 30/9/2026, với mức 0,05%/ngày đến ngày 30/6/2016 và kể từ ngày 01/7/2016 được giảm mức tính xuống 0,03%/ngày theo quy định mới,[4] thì tiền chậm nộp của anh T rơi vào khoảng 68 triệu đồng còn lớn hơn cả khoản nợ gốc. Nếu tính cả số tiền ghi nợ và tiền chậm nộp, tổng cộng số tiền phải nộp là hơn 125 triệu đồng.
Quy định hiện nay đối với khoản nợ đã ghi trên Giấy chứng nhận
Hiện nay, pháp luật có quy định chuyển tiếp đối với các khoản nợ tiền sử dụng đất đã được ghi nhận trước đây. Theo đó, trường hợp hộ gia đình, cá nhân đã được ghi nợ tiền sử dụng đất trên Giấy chứng nhận nhưng chưa thanh toán hết thì tiếp tục thanh toán số tiền còn nợ theo chính sách và giá đất tại thời điểm cấp Giấy chứng nhận, hoặc theo số tiền ghi trên Giấy chứng nhận nếu đã được xác định đúng quy định.[5]
Như vậy, với trường hợp của anh T, ghi nợ tiền chuyển mục đích sử dụng đất từ năm 2009 thuộc trường hợp cần được xem xét theo chính sách này. Do đó, nay khi đóng tiền sử dụng đất, gia đình anh T chỉ cần thanh toán số tiền 57.452.000 đồng theo khoản nợ ban đầu, thấp hơn rất nhiều so với số tiền 125 triệu đồng nếu phải đóng tiền chậm nộp và 1 tỷ 290 triệu đồng nếu tính theo bảng giá đất hiện hành.
Có phải nộp tiền chậm nộp không?
Bên cạnh đó, theo Công văn 725/BTC-QLCS của Bộ Tài chính, nếu người sử dụng đất thanh toán đúng thời hạn ghi trong thông báo của cơ quan thuế thì không phải nộp tiền chậm nộp. Trường hợp chưa có thông báo của cơ quan thuế về số tiền phải nộp và thời hạn thanh toán thì chưa có cơ sở để xác định tiền chậm nộp.[6]
Công văn 725/BTC-QLCS của Bộ Tài chính
Qua đó cho thấy Nhà nước đang có chính sách phù hợp với kinh tế, khoản nợ được giữ nguyên theo chính sách và giá đất tại thời điểm cấp Giấy chứng nhận, không phát sinh tiền chậm nộp nếu thanh toán đúng thời hạn thông báo của cơ quan thuế. Người dân đang có khoản nợ tiền sử dụng đất lâu năm nên lưu ý các chính sách này, chủ động liên hệ cơ quan thuế và thanh toán đúng hạn để sớm hoàn tất nghĩa vụ tài chính.
Xem thêm:
- Hợp đồng chuyển nhượng Quyền sử dụng đất sai hình thức được công nhận hiệu lực theo án lệ số 55
- Tiền sử dụng đất, tiền thuê đất được xác định như thế nào?
Trên đây là nội dung tư vấn về “Đóng tiền chuyển mục đích sử dụng đất ghi nợ”
 DỊCH VỤ THÀNH LẬP DOANH NGHIỆP TRỌN GÓI – NHẬN LÀM THỦ TỤC KHAI BÁO THUẾ BAN ĐẦU CHO KHÁCH HÀNG
Nếu các bạn thấy bài viết hữu ích thì Bạn cùng chúng tôi lan tỏa tri thức cho Cộng đồng bằng cách nhấn “Chia sẻ” bài viết này.
Luật Nghiệp Thành cảm ơn các bạn đã xem và mong nhận được phản hồi, góp ý bổ sung.
Biên soạn: Võ Ngọc Tâm Như
Người hướng dẫn: Lê Tiến Thành
Luật sư kiểm duyệt: Luật sư Thuận
[1] Điều 5.1 Nghị định 84/2007/NĐ-CP
[2] Điều 2.8 Nghị định 120/2010/NĐ-CP
[3] Chương III Nghị quyết 87/2025/NQ-HĐND
[4] Điều 59 Luật Quản lý thuế năm 2019
[5] Điều 13.23 Nghị định 50/2025/NĐ-CP
[6] Công văn 725/BTC-QLCS


Chưa có bình luận