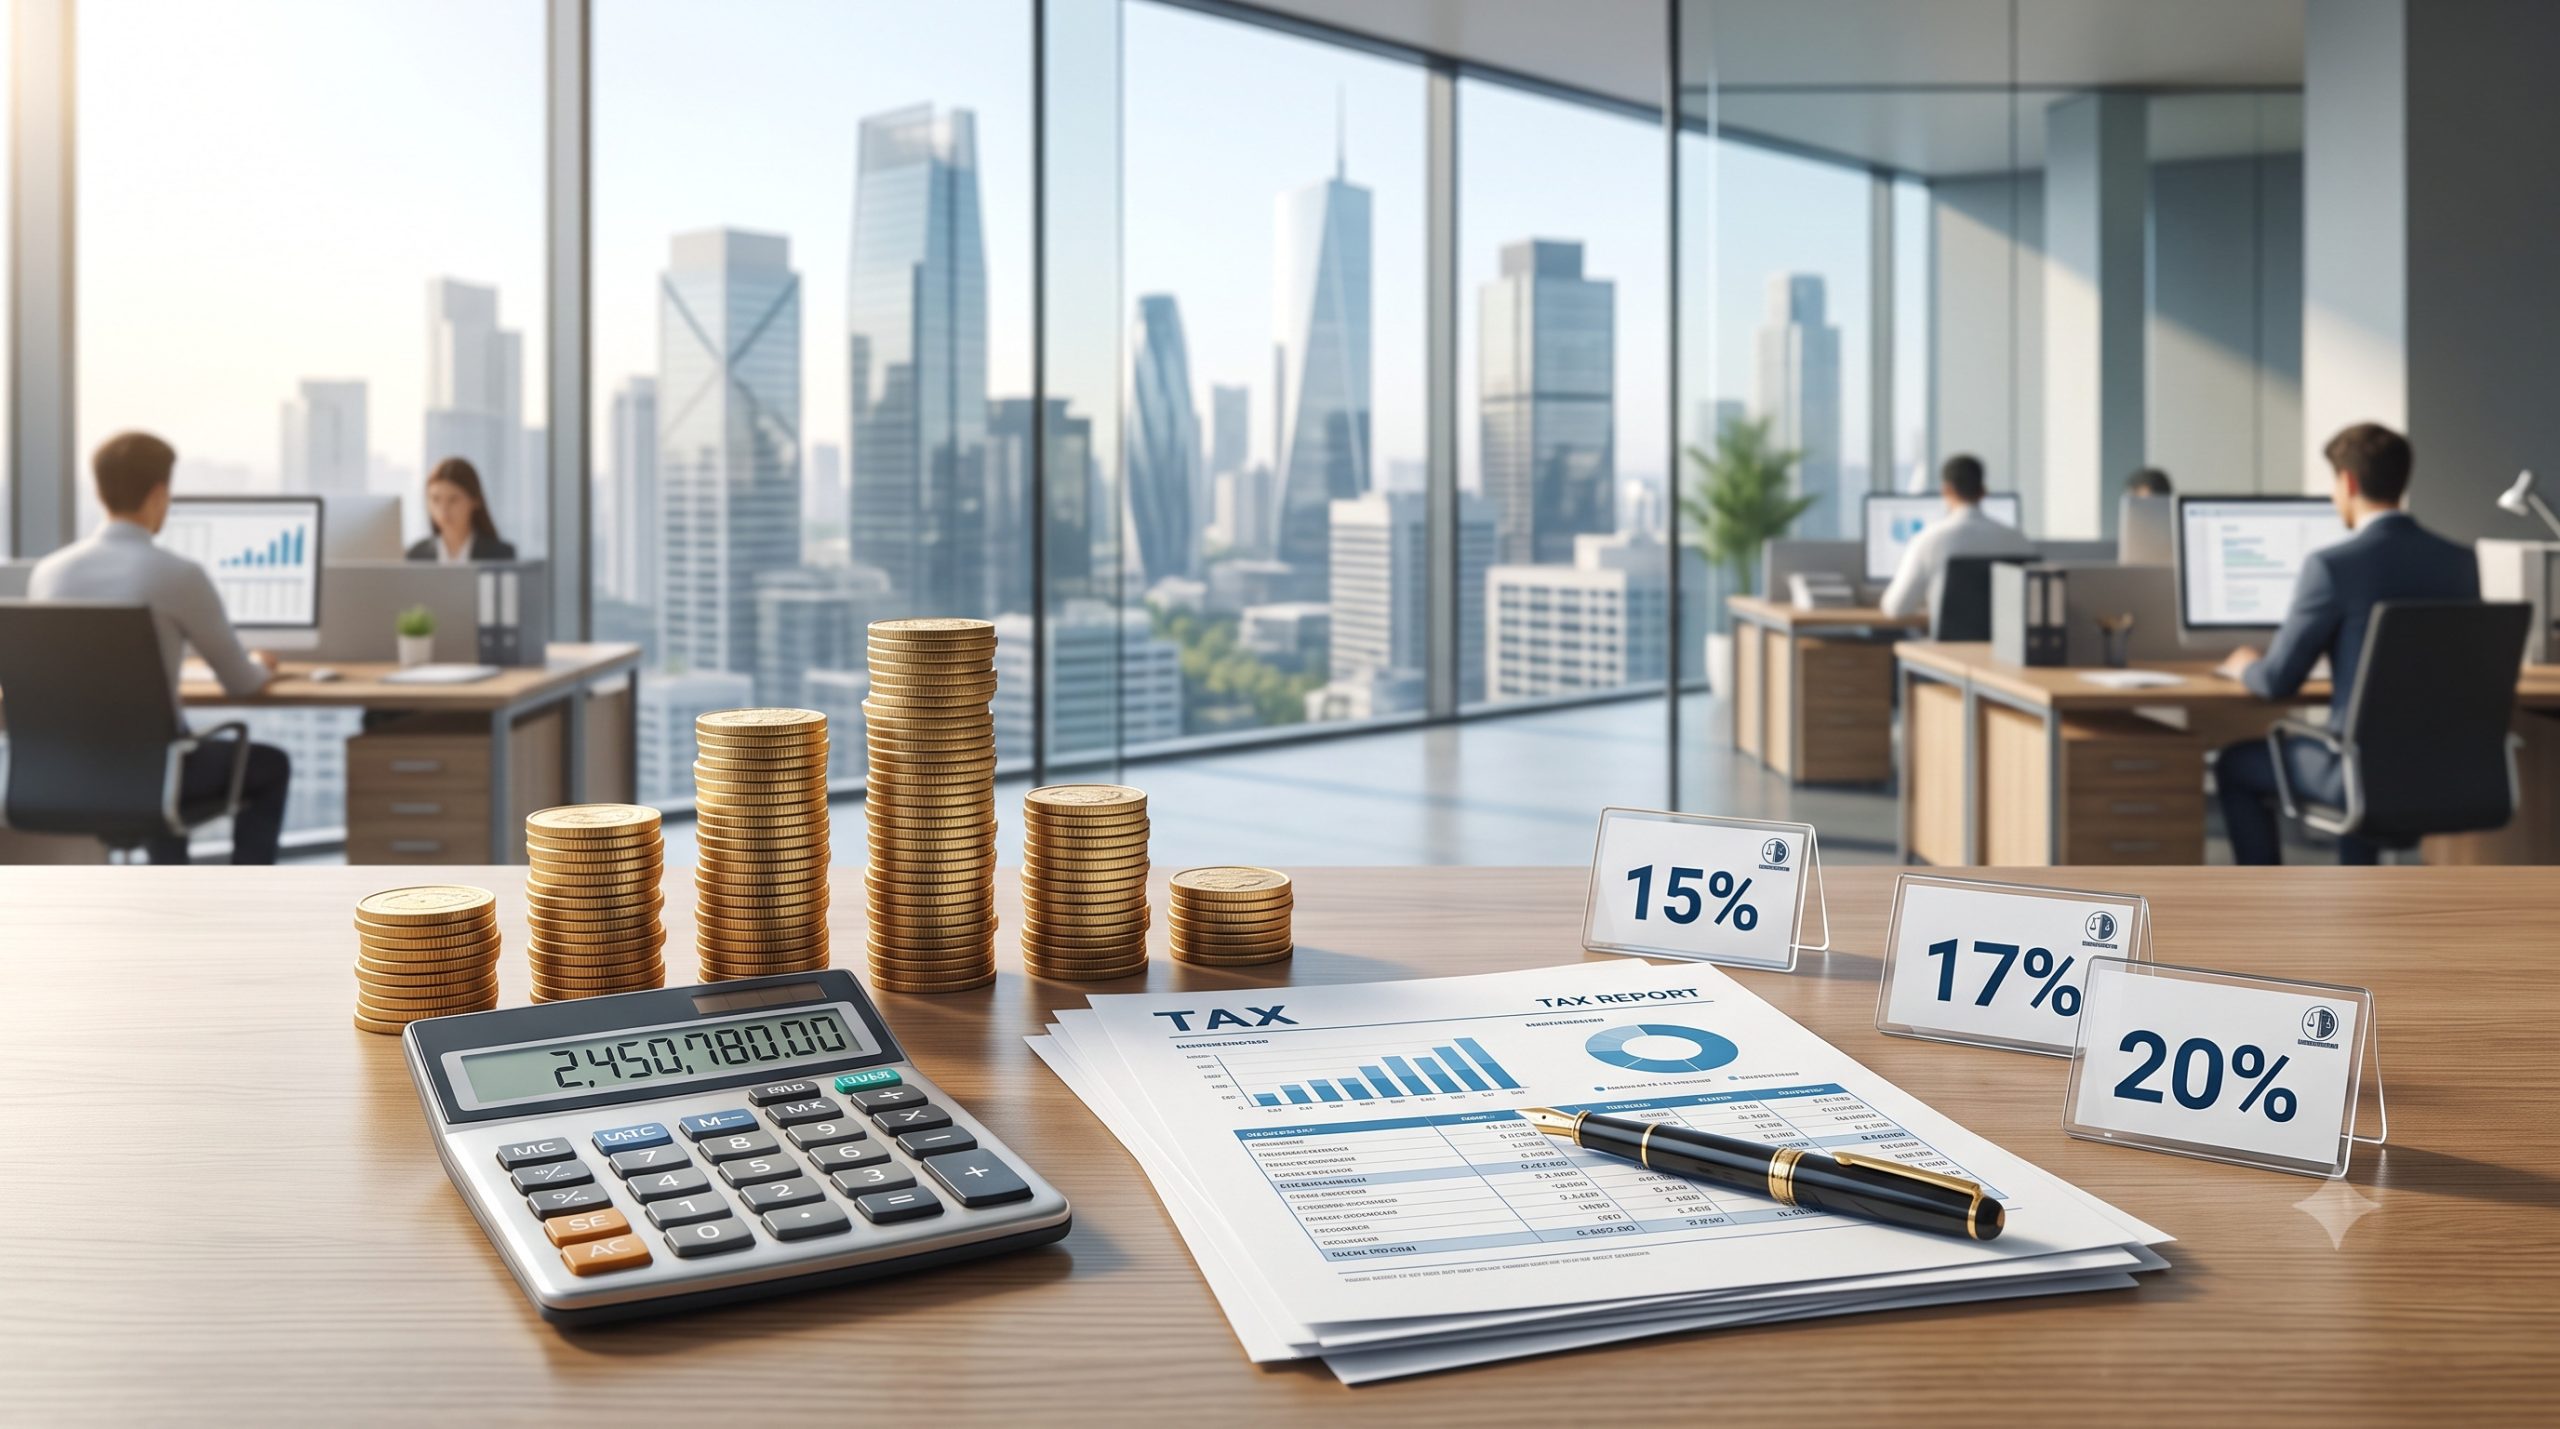
Trong cơ cấu chi phí hoạt động của mỗi tổ chức kinh doanh, tiền thuế phải nộp luôn là mối quan tâm hàng đầu. Đối với phần lớn các đơn vị kinh doanh hiện nay, cách tính thuế thu nhập doanh nghiệp (TNDN) được thiết kế phân tầng linh hoạt dựa trên quy mô doanh thu. Chính sách này sẽ giúp cho các cơ sở kinh doanh vừa và nhỏ tích lũy lợi nhuận tái đầu tư. Do đó, việc nắm rõ quy định về các mức thuế suất thuế TNDN sẽ giúp người quản lý xác định đúng nghĩa vụ kê khai, hạn chế tối đa các sai sót dẫn đến nộp tiền chậm hoặc bị xử phạt hành chính. Bài viết dưới đây của Luật Nghiệp Thành (“NT Law”) sẽ làm rõ các trường hợp áp dụng cụ thể.
Trước hết, mức thuế suất thuế TNDN phổ thông được áp dụng ở mức 20%[1]. Nhằm tạo điều kiện cho các doanh nghiệp có quy mô nhỏ và khuyến khích các hộ kinh doanh chuyển đổi sang mô hình doanh nghiệp thì luật quy định hai mức thuế suất ưu đãi theo bậc thang doanh thu.
- Doanh thu năm dưới 03 tỷ: Thuế chỉ còn 15% (rất thích hợp cho người mới khởi nghiệp hoặc hộ kinh doanh chuyển lên công ty).
- Doanh thu năm từ 03 đến 50 tỷ/năm: Áp dụng mức 17%.
Ví dụ thực tế: Doanh nghiệp đạt doanh thu 2,8 tỷ đồng, lợi nhuận tính thuế 300 triệu đồng. Với mức thuế 15%, số tiền thuế phải nộp chỉ là 45 triệu đồng, tiết kiệm 15 triệu đồng thay vì phải nộp 60 triệu đồng nếu áp dụng mức 20% như trước đây.
Giảm tiếp 30% số thuế thu nhập doanh nghiệp năm 2026, 2027 theo Nghị quyết 43/2026/QH16
Doanh nghiệp sẽ được giảm tiếp 30% số thuế với điều kiện là tổng doanh thu hằng năm của năm 2026, 2027 không quá 10 tỷ đồng. Tuy nhiên, không áp dụng cho doanh nghiệp hình thành do chia, tách mà tổng doanh thu của các đơn vị sau chia tách vượt trên 10 tỷ đồng. Nếu doanh nghiệp đang hưởng ưu đãi khác (như bậc 15%), mức giảm 30% này sẽ được tính tiếp trên số thuế còn lại sau khi đã trừ ưu đãi, không cộng dồn lên số thuế gốc. Theo Nghị quyết thì việc giảm số thuế phải nộp, không phải thay đổi thuế suất. Doanh nghiệp vẫn áp dụng mức 15%, 17% hoặc 20% như bình thường, rồi giảm 30% trên kết quả.
Để áp dụng chính xác các mức thuế suất thuế thu nhập doanh nghiệp kể trên, doanh nghiệp cần lưu ý cách xác định doanh thu. Luật Nghiệp Thành (“NT Law”) có ví dụ thực tế cộng dồn cả 2 chính sách như sau:
Doanh nghiệp năm 2026 đạt doanh thu 2 tỷ đồng, lợi nhuận tính thuế là 200 triệu đồng: Doanh thu dưới 03 tỷ nên được áp thuế ưu đãi 15%, tiền thuế tính ra là 30 triệu đồng (thay vì 40 triệu đồng theo mức 20%). Thêm vào đó, vì doanh thu dưới 10 tỷ, doanh nghiệp sẽ được giảm tiếp 30% theo Nghị quyết 43/2026/QH16, tương đương bớt thêm 9 triệu đồng. Kết quả, số tiền thuế thực tế chỉ còn 21 triệu đồng.
Vậy cách xác định doanh thu như thế nào ?
- Doanh nghiệp đủ 12 tháng: Căn cứ vào tổng doanh thu trên tờ khai quyết toán thuế của năm trước liền kề (gồm doanh thu bán hàng, cung cấp dịch vụ, tài chính và thu nhập khác).
- Doanh nghiệp hoạt động dưới 12 tháng, doanh thu được quy đổi theo công thức: doanh thu thực tế / số tháng hoạt động × 12.
Doanh nghiệp mới thành lập: Được tạm nộp theo mức 15% hoặc 17% nếu dự kiến đủ điều kiện, nhưng phải nộp bổ sung kèm tiền chậm nộp nếu thực tế cuối năm vượt ngưỡng[2].
Các trường hợp nào không được áp dụng 15%/17% ?
- Đối với thu nhập đặc thù: chuyển nhượng vốn, quyền góp vốn, chuyển nhượng bất động sản (trừ đầu tư xây dựng nhà ở xã hội), chuyển nhượng dự án đầu tư, cùng một số khoản khác theo luật định.
- Đối với quan hệ liên kết: Công ty con hoặc công ty liên kết với doanh nghiệp không đủ điều kiện[3].
Bên cạnh đó, Việt Nam có những chính sách ưu đãi đầu tư (như mức thuế suất 10% trong 15 năm, miễn thuế 4 năm đầu và giảm 50% trong 9 năm tiếp theo, hoặc miễn giảm tùy theo lĩnh vực công nghệ cao, khu kinh tế đặc biệt), thì mức thuế thực tế mà nhiều doanh nghiệp tại Việt Nam phải gánh có thể thấp hơn đáng kể.
Có thể thấy, chính sách thuế TNDN đang ngày càng được thiết kế theo hướng đồng hành, hỗ trợ doanh nghiệp. Mức thuế suất 15% và 17% dành cho một số nhóm doanh nghiệp, cùng với các chính sách miễn, giảm và ưu đãi thuế, đang góp phần đưa Việt Nam trở thành một trong những quốc gia có mức thuế suất TNDN thấp trong khu vực.
Khi chính sách thuế đã có nhiều ưu đãi, doanh nghiệp không nhất thiết phải tìm cách “lách” thuế bằng việc chia nhỏ doanh nghiệp, che giấu doanh thu hay thực hiện các giao dịch không đúng bản chất. Thay vào đó, việc hiểu đúng và tận dụng các chính sách thuế hợp pháp sẽ giúp doanh nghiệp vừa tối ưu chi phí, vừa hạn chế những rủi ro không đáng có trong quá trình hoạt động.
Minh bạch số liệu và tận dụng đúng khung ưu đãi hợp pháp chính là con đường phát triển an toàn, bền vững nhất cho mọi doanh nghiệp.
Trên đây là nội dung tư vấn về “Thuế suất thuế thu nhập doanh nghiệp hiện hành”.
Nếu các bạn thấy bài viết hữu ích thì Bạn cùng chúng tôi lan tỏa tri thức cho Cộng đồng bằng cách nhấn “Chia sẻ” bài viết này.
Luật Nghiệp Thành cảm ơn các bạn đã xem và mong nhận được phản hồi, góp ý bổ sung.
Biên soạn: Trần Hồng Nhi
Người hướng dẫn: Lê Tiến Thành
Người kiểm duyệt: Luật sư Thuận
[1] Điều 10.1 Luật thuế thu nhập doanh nghiệp 2025
[2] Điều 11.4.(a) Nghị định 320/2025/NĐ-CP
[3] Điều 11.4.(c) Nghị định 320/2025/NĐ-CP
 DỊCH VỤ TƯ VẤN PHÁP LÝ HỢP ĐỒNG, BẢO HIỂM XÃ HỘI TRONG LĨNH VỰC LAO ĐỘNG


Chưa có bình luận