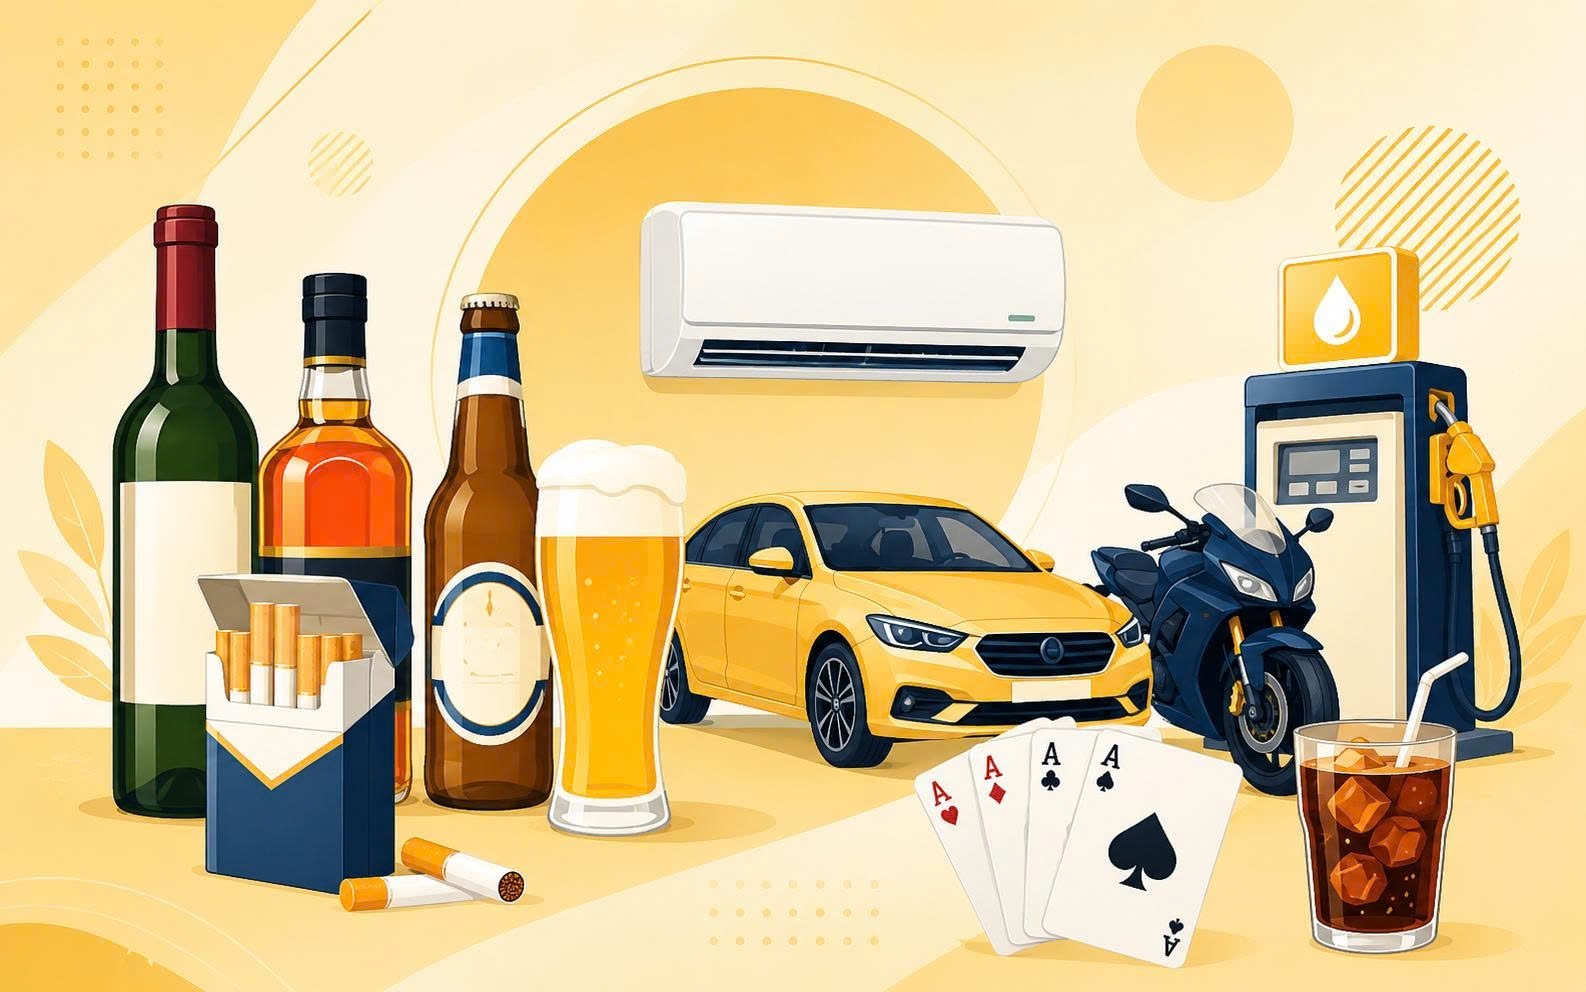
Thuế tiêu thụ đặc biệt là một trong những sắc thuế mà doanh nghiệp thường gặp khi sản xuất, nhập khẩu hoặc kinh doanh một số loại hàng hóa đặc thù. Tuy nhiên, trên thực tế, không ít doanh nghiệp vẫn còn nhầm lẫn về đối tượng chịu thuế cũng như cách áp dụng các quy định liên quan. Trong bài viết dưới đây, Luật Nghiệp Thành sẽ chia sẻ những hàng hóa thuộc diện chịu thuế tiêu thụ đặc biệt và một số lưu ý quan trọng giúp doanh nghiệp hạn chế rủi ro trong quá trình thực hiện nghĩa vụ thuế.
Những hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt
– Thuốc lá: Thuốc lá điếu, xì gà, thuốc lá sợi, thuốc lào và các chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi hoặc ngậm.
– Rượu, bia: Bao gồm tất cả các loại rượu và bia theo quy định của pháp luật.
– Xe ô tô: Xe ô tô chở người dưới 24 chỗ; một số loại xe pick-up cabin kép và xe tải VAN đáp ứng điều kiện luật định.
– Xe mô tô: Xe mô tô hai bánh và ba bánh có dung tích xi lanh trên 125 cm³.
– Máy bay, trực thăng, tàu lượn, du thuyền: Trừ các trường hợp sử dụng cho mục đích quốc phòng, an ninh hoặc các trường hợp được pháp luật quy định không thuộc đối tượng chịu thuế.
– Xăng các loại: Bao gồm xăng khoáng, xăng sinh học và các chế phẩm dùng để pha chế xăng.
– Điều hòa nhiệt độ: Điều hòa có công suất trên 24.000 BTU đến 90.000 BTU.
– Bài lá.
– Vàng mã, hàng mã, trừ đồ chơi trẻ em và đồ dùng phục vụ giảng dạy, học tập.
– Nước giải khát có hàm lượng đường trên 5g/100ml theo Tiêu chuẩn quốc gia.[1]
Những điều doanh nghiệp cần lưu ý
– Đối với doanh nghiệp sản xuất, nếu mua hoặc nhập khẩu nguyên liệu đã chịu thuế tiêu thụ đặc biệt để tiếp tục sản xuất ra sản phẩm cũng thuộc diện chịu thuế tiêu thụ đặc biệt, thì khoản thuế đã nộp đối với nguyên liệu đó có thể được khấu trừ khi xác định số thuế phải nộp đối với sản phẩm bán ra, nếu đáp ứng đầy đủ điều kiện theo quy định của pháp luật. [2]Quy định này nhằm tránh việc doanh nghiệp phải nộp thuế tiêu thụ đặc biệt nhiều lần đối với cùng một phần nguyên liệu.
Ví dụ: Một doanh nghiệp nhập khẩu cồn để sản xuất rượu. Khi nhập khẩu cồn, doanh nghiệp đã nộp thuế tiêu thụ đặc biệt. Sau khi dùng cồn để sản xuất rượu và bán ra thị trường, doanh nghiệp không phải nộp lại phần thuế tiêu thụ đặc biệt đã nộp đối với lượng cồn dùng để sản xuất, mà được khấu trừ theo quy định nếu đáp ứng đủ điều kiện.
– Một mặt hàng có thể đồng thời chịu nhiều loại thuế
Đối với hàng hóa nhập khẩu thuộc diện chịu thuế tiêu thụ đặc biệt, doanh nghiệp có thể phải nộp đồng thời:
+ Thuế nhập khẩu khi đưa hàng vào Việt Nam;
+ Thuế tiêu thụ đặc biệt đối với hàng hóa thuộc diện chịu thuế;
+ Thuế giá trị gia tăng (GTGT) khi hàng hóa được tiêu thụ tại Việt Nam
Các loại thuế này có căn cứ tính thuế riêng nhưng có thể cùng áp dụng đối với một mặt hàng theo quy định của pháp luật.
– Chủ động xác định sản phẩm có thuộc diện chịu thuế trước khi kinh doanh
Luật Thuế tiêu thụ đặc biệt đã bổ sung và điều chỉnh một số đối tượng chịu thuế, chẳng hạn nước giải khát có hàm lượng đường trên 5g/100ml và thay đổi quy định về điều hòa nhiệt độ có công suất trên 24.000 BTU đến 90.000 BTU. Do đó, trước khi sản xuất, nhập khẩu hoặc phân phối một sản phẩm mới, doanh nghiệp nên rà soát xem hàng hóa của mình có thuộc đối tượng chịu thuế TTĐB hay không.
Vì thế, việc nắm rõ quy định về thuế tiêu thụ đặc biệt sẽ giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế và hạn chế những rủi ro pháp lý trong quá trình hoạt động.
Trên đây là nội dung tư vấn về “Những hàng hóa phải chịu thuế tiêu thụ đặc biệt và những điều doanh nghiệp cần lưu ý”
Nếu các bạn thấy bài viết hữu ích thì Bạn cùng chúng tôi lan tỏa tri thức cho Cộng đồng bằng cách nhấn “Chia sẻ” bài viết này.
Luật Nghiệp Thành cảm ơn các bạn đã xem và mong nhận được phản hồi, góp ý bổ sung.
Biên soạn: Võ Ngọc Tâm Như
Người hướng dẫn: Lê Tiến Thành
Luật sư kiểm duyệt: Luật sư Thuận
[1] Điều 2.1 Luật Thuế tiêu thụ đặc biệt 2025
[2] Điều 9.2 Luật Thuế tiêu thụ đặc biệt 2025



Chưa có bình luận