Kê khai chủ sở hữu hưởng lợi, doanh nghiệp cần lưu ý về giao dịch liên kết?
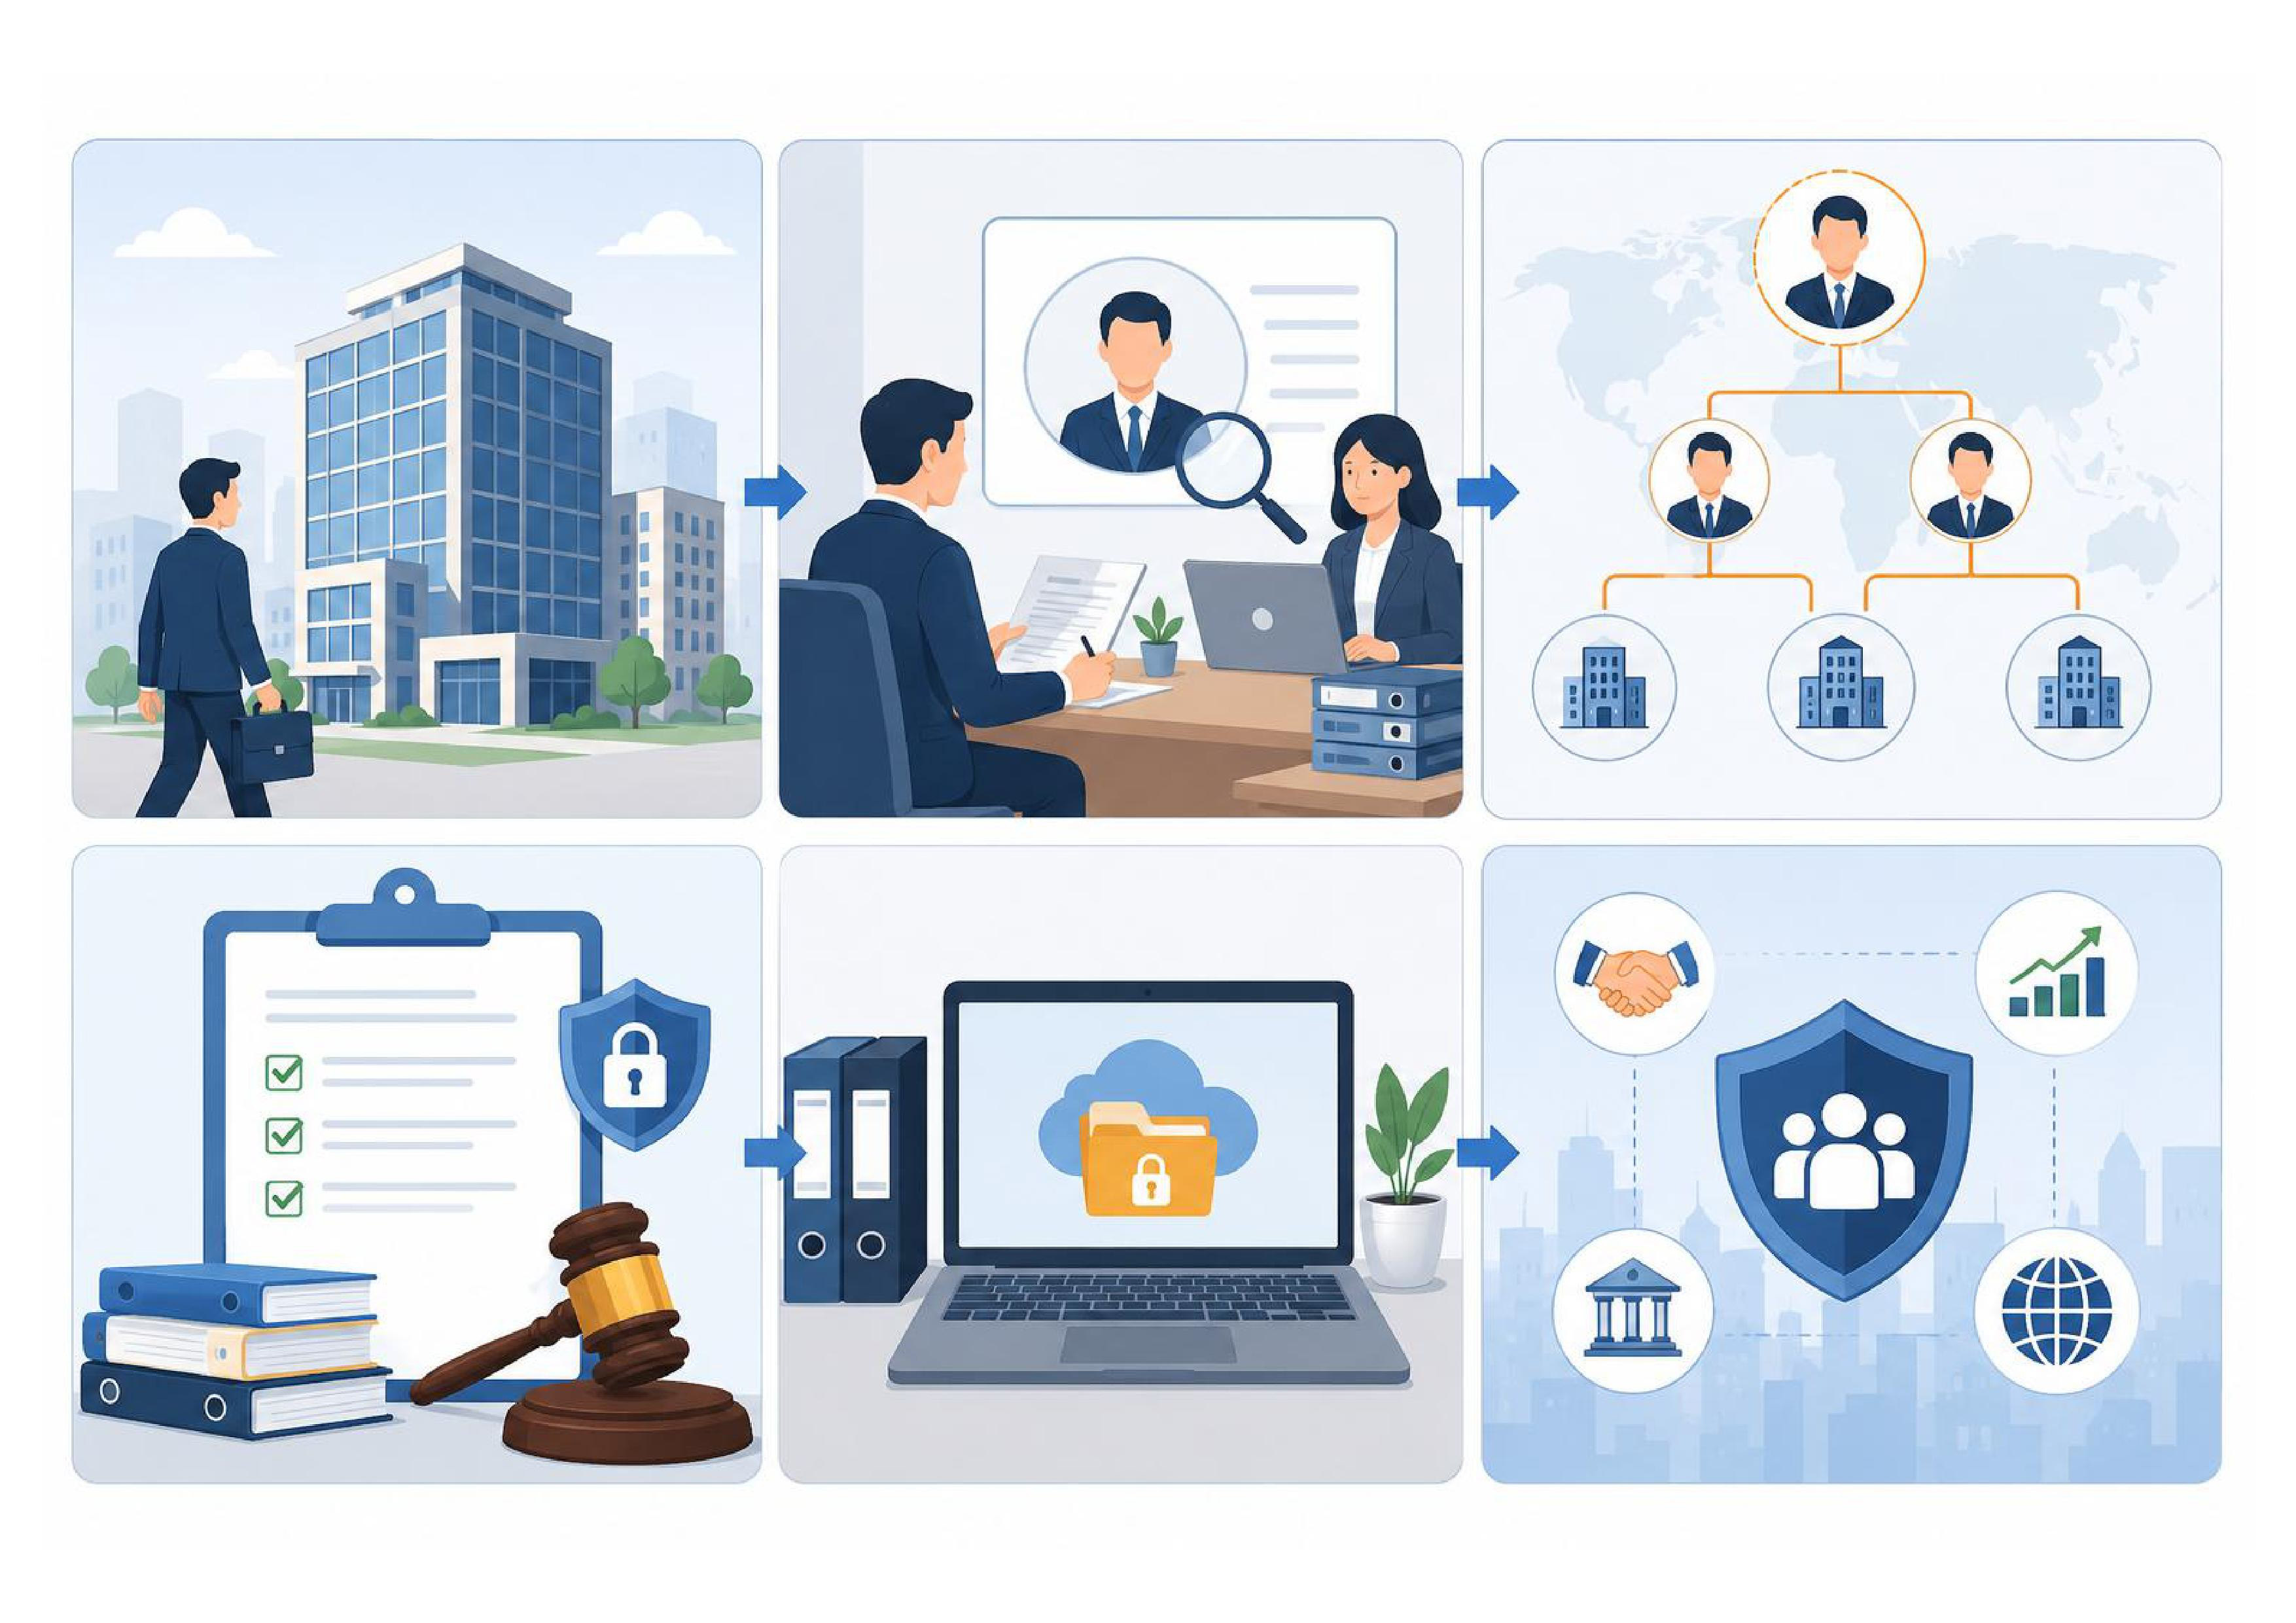
Trong quá trình tư vấn khách hàng, NT Law nhận thấy có những trường hợp nhìn vào hồ sơ, các doanh nghiệp tưởng như không liên quan nhưng khi lần theo những mối quan hệ phía sau, nhất là mối quan hệ giữa chủ sở hữu hưởng lợi với doanh nghiệp, từ đó có thể tìm thấy những “mắt xích” kết nối giữa họ. Một người có thể đứng phía sau nhiều doanh nghiệp, các doanh nghiệp này tiếp tục phát sinh giao dịch với nhau, tạo thành một mối liên hệ mà nếu chỉ nhìn vào thông tin trực tiếp rất khó nhận ra.
Khi những thông tin này ngày càng được yêu cầu minh bạch và chính xác, doanh nghiệp cũng cần chủ động nhìn lại các mối quan hệ và giao dịch của mình, bởi việc bỏ sót hoặc khai báo chưa đầy đủ có thể dẫn đến những vấn đề về thuế sau này. Vậy chủ sở hữu hưởng lợi và giao dịch liên kết liên quan với nhau như thế nào, và doanh nghiệp cần lưu ý gì?
Ai là chủ sở hữu hưởng lợi của doanh nghiệp?
Chủ sở hữu hưởng lợi là người thực sự đứng phía sau một doanh nghiệp gồm các trường hợp được pháp luật quy định cụ thể, là người hưởng lợi từ hoạt động của doanh nghiệp hoặc có vai trò quyết định đối với doanh nghiệp, dù tên của họ có thể xuất hiện trực tiếp hoặc gián tiếp trên hồ sơ đăng ký. Vì vậy, để biết một doanh nghiệp thực sự thuộc về ai hoặc chịu sự chi phối của ai, đôi khi không thể chỉ nhìn vào người đang đứng tên trên giấy tờ mà cần nhìn sâu hơn vào cách doanh nghiệp được sở hữu, vận hành và kiểm soát.[1]
Tóm lại, việc xác định chủ sở hữu hưởng lợi hướng tới làm rõ người thực sự đứng sau doanh nghiệp, từ đó biết được ai là người thực sự kiểm soát và hưởng lợi từ doanh nghiệp.
Để hiểu rõ hơn về chủ sở hữu hưởng lợi và cách xác định chủ sở hữu hưởng lợi theo quy định pháp luật, có thể xem thêm tại bài viết: Doanh nghiệp và chủ sở hữu hưởng lợi: Quy định mới không thể bỏ qua .
Tiếp theo, cần tìm hiểu giao dịch liên kết là gì?
Từ việc xác định ai thực sự đứng phía sau doanh nghiệp, một vấn đề khác cũng cần được quan tâm là các giao dịch giữa những doanh nghiệp có mối liên hệ với nhau. Cốt lõi của giao dịch liên kết là giao dịch giữa các bên có mối quan hệ về sở hữu, kiểm soát hoặc chi phối nhất định theo luật quy định.[2] Các giao dịch này có thể rất quen thuộc trong hoạt động kinh doanh như mua bán hàng hóa, cung cấp dịch vụ, vay và cho vay. Vì vậy, khi nhìn rõ hơn người đứng phía sau mỗi doanh nghiệp, chúng ta cũng có thể nhìn rõ hơn mối quan hệ giữa các doanh nghiệp và những giao dịch phát sinh giữa họ.
Điều này đặc biệt đáng lưu ý trong lĩnh vực thuế, bởi mối quan hệ giữa các bên có thể ảnh hưởng đến cách họ thỏa thuận về giá, chi phí và lợi nhuận. Vì vậy, giao dịch liên kết không có nghĩa là giao dịch sai hay bị cấm; vấn đề nằm ở việc doanh nghiệp cần hiểu rõ mối quan hệ của mình và thực hiện giao dịch phù hợp, kê khai trung thực theo quy định.
Vậy giữa chủ sở hữu hưởng lợi với giao dịch liên kết có liên hệ như thế nào?
Đây là mối quan hệ doanh nghiệp cần hiểu rõ để tránh nhầm lẫn khi xác định các giao dịch giữa các bên. Việc xác định chủ sở hữu hưởng lợi không đồng nghĩa với việc xác định ngay có giao dịch liên kết.
Ví dụ, một cá nhân có thể sở hữu công ty A, công ty A sở hữu công ty B, và công ty B tiếp tục sở hữu công ty C. Khi đó, cần nhìn xuyên suốt các tầng sở hữu này để xác định ai thực sự đứng sau doanh nghiệp.
Nếu A, B và C đồng thời phát sinh các giao dịch mua bán hàng hóa, cung cấp dịch vụ, cho vay, bảo lãnh, chuyển nhượng vốn hoặc tài sản… thông tin về CSHHL có thể trở thành một nguồn dữ liệu quan trọng để cơ quan quản lý đối chiếu mối quan hệ giữa các doanh nghiệp.
Đặc biệt trong lĩnh vực thuế, dữ liệu này có thể hỗ trợ việc nhận diện các mối quan hệ sở hữu, kiểm soát và xem xét quan hệ liên kết, giao dịch liên kết giữa các doanh nghiệp.
Tuy nhiên, cần lưu ý: có cùng CSHHL không đồng nghĩa với việc mọi giao dịch giữa các doanh nghiệp đương nhiên là giao dịch liên kết. Việc xác định quan hệ liên kết vẫn phải căn cứ vào các điều kiện cụ thể của pháp luật thuế.
Từ việc xác định chủ sở hữu hưởng lợi, doanh nghiệp nên lưu ý về giao dịch liên kết giữa các công ty
Việc kê khai CSHHL có thể được nhìn nhận như một bước tiến trong việc minh bạch hóa chủ thể thực sự đứng sau doanh nghiệp. CSHHL giúp làm rõ “ai thực sự đứng sau doanh nghiệp”, từ đó hỗ trợ nhận diện mối quan hệ giữa các doanh nghiệp và rà soát các giao dịch có khả năng thuộc diện giao dịch liên kết.
Đối với doanh nghiệp có cấu trúc sở hữu đơn giản, việc này có thể không tạo ra nhiều vấn đề.
Tuy nhiên, với các doanh nghiệp có:
– Nhiều tầng công ty;
– Công ty mẹ – công ty con;
– Nhà đầu tư nước ngoài;
– Cá nhân cùng sở hữu nhiều doanh nghiệp;
– Các giao dịch vay, cho vay hoặc chuyển nhượng vốn giữa các công ty;
– Giao dịch thường xuyên giữa các doanh nghiệp có cùng người kiểm soát;
Với các doanh nghiệp này, việc xác định, kê khai CSHHL và xác định giao dịch liên kết cần được thực hiện cẩn trọng hơn.
Nếu giao dịch thuộc diện giao dịch liên kết nhưng không được kê khai đầy đủ, doanh nghiệp có thể đối mặt với những rủi ro gì?
Trường hợp doanh nghiệp không kê khai giao dịch liên kết hoặc kê khai không đầy đủ, không trung thực
Nếu doanh nghiệp có giao dịch liên kết nhưng không kê khai hoặc không nộp đầy đủ thông tin về quan hệ liên kết và giao dịch liên kết, cơ quan thuế có thể rà soát lại các giao dịch này khi kiểm tra. Trường hợp giá giao dịch hoặc các khoản chi phí, thu nhập không phù hợp, doanh nghiệp có thể bị điều chỉnh để xác định lại thu nhập chịu thuế và số thuế phải nộp.[3]
Trường hợp việc kê khai sai dẫn đến làm thiếu số thuế phải nộp
Lúc này không chỉ dừng ở việc bị ấn định. Nếu hành vi kê khai sai dẫn đến thiếu số thuế phải nộp, doanh nghiệp có thể bị phạt 20% số thuế khai thiếu, doanh nghiệp còn có thể phải chịu tiền chậm nộp và các khoản xử phạt vi phạm hành chính về thuế.[4]
Ngoài ra việc thiếu hồ sơ có thể khiến doanh nghiệp khó giải trình cách kê khai của mình. Khi không có đủ tài liệu để chứng minh về giao dịch, giá giao dịch hoặc chi phí liên quan, doanh nghiệp sẽ gặp bất lợi trong quá trình làm việc với cơ quan thuế.
Vì vậy, việc không trung thực hoặc không đầy đủ trong kê khai giao dịch liên kết không chỉ là một sai sót về thủ tục. Hậu quả có thể kéo theo việc bị điều chỉnh nghĩa vụ thuế, phát sinh thêm tiền thuế phải nộp, tiền chậm nộp, tiền phạt và rủi ro về các khoản chi phí khi xác định thu nhập chịu thuế.
Minh bạch người đứng sau doanh nghiệp cũng đồng nghĩa với việc các mối quan hệ giữa những doanh nghiệp có cùng chủ sở hữu hoặc người kiểm soát có thể được nhìn nhận rõ hơn.
Do đó, doanh nghiệp không nên xem việc kê khai CSHHL đơn thuần là một thủ tục hành chính, mà cần chủ động rà soát lại cấu trúc sở hữu, người kiểm soát và các giao dịch giữa các bên có liên quan, đặc biệt là dưới góc độ thuế và giao dịch liên kết.
Trên đây là nội dung tư vấn về “Kê khai chủ sở hữu hưởng lợi, doanh nghiệp cần lưu ý về giao dịch liên kết?”
Nếu các bạn thấy bài viết hữu ích thì Bạn cùng chúng tôi lan tỏa tri thức cho Cộng đồng bằng cách nhấn “Chia sẻ” bài viết này.
Luật Nghiệp Thành cảm ơn các bạn đã xem và mong nhận được phản hồi, góp ý bổ sung.
Biên soạn: Trần Lê Thảo Khuyên
Người hướng dẫn: Lê Tiến Thành
Luật sư kiểm duyệt: Luật sư Thuận
[1] Điều 3 Nghị định 296/2026/NĐ-CP
[2] Điều 5 Nghị định 255/2026/NĐ-CP
[3] Điều 21.3 Nghị định 255/2026/NĐ-CP
[4] Điều 16 Nghị định 125/2020/NĐ-CP



Chưa có bình luận